

前回は、製品の品質管理を解説しました。最終回の今回は、生産コストの管理を取り上げます。これまで、QCD 管理のQ(Quality:品質)では絶対に不良品を顧客に渡してはいけないこと、D(Delivery:納期)では納期は絶対に守らなければならないことを述べました。これに対しC(Cost:コスト)は、絶対に守らなければいけないものではありません。ただし、コスト管理は、自社の損失軽減や、利益増大に直接的につながり、会社として非常に重要です。
第6回「生産コストの管理」を解説していきます。

1. 原価の算定と原価の低減化
コストのうち最も大きな割合を占めるのが、製造原価です。製造原価を管理するのは、生産管理です。
コスト管理とは、現状のコストがいくらかかっているかを把握すること、そして、それが安定的に維持されているかを注視することです。維持されていない場合、特にコストが増加している場合は、原因を調べ、対策を採ることも重要です。可能であれば、原価の低減化を図ります。
・現状のコストを把握する
現状のコストがいくらかを把握するには、一般的に、会計上の原価計算を行います。会計学では、製造原価を構成する主な費用科目として、原材料費、労務費、経費の3 つに分けます(図1)。
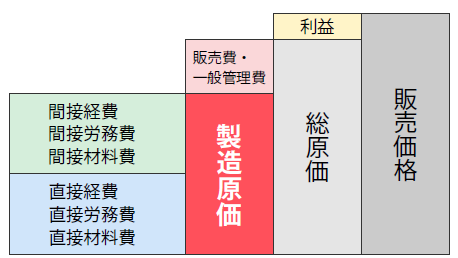
また、原価計算は、大きく2 つに分けることができます。一つは総合原価計算、もう一つは個別原価計算です。総合原価計算は、大量見込生産型の製品で行う原価計算です。1 会計期間中に計上されたコストを集計し、その集計額を、当期間に生産した製品の数量で割り、これを1個当たりの原価とします。これに対し個別原価計算は、個別受注生産型の製品で行う原価計算です。1 製品ごとに、原材料費、労務費、経費を算定していきます。
これらの計算は、生産管理担当者が行うのではなく、一般的に経理担当者が行います。現在は、ERP(Enterprise Resources Planning:統合基幹業務システム)などのコンピュータソフトが発展、普及したため、原価計算など経理関係の計算は、この種のソフトで行われることが多くなりました。ERP は、第3 回で触れたMRP(Material RequirementPlanning:資材所要量計画)を、当初の生産数量計画だけでなく、原価も付随して計算できるようにしたものです。
ただし、原価計算に関する基本的な知識は、生産管理担当者も知っておくべきです。原価を維持、または低減するには、原価計算プロセスを理解する必要があるためです。
2. 変動費と固定費の区別
原価を維持、または低減するに当たって、まず知っておくべきことは、変動費と固定費の区別です(図2)。
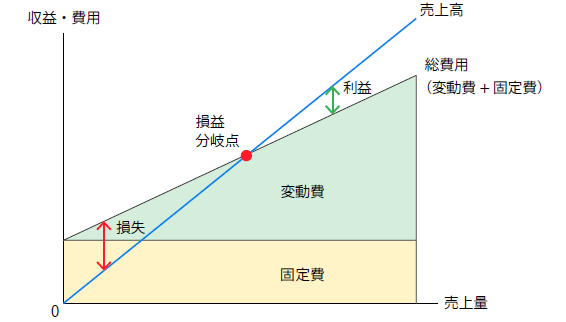
変動費とは、売り上げの増減に連動して変動する費用のことです。原料費、材料費、外注費、販売手数料(アルバイト雇用費なども含む)などが当てはまります。これに対し固定費とは、売り上げの増減にかかわらず、一定して発生する固定的な費用のことです。人件費(労務費も含む)、地代家賃、水道光熱費、減価償却費、保険料、支払利息などが当てはまります。
これらの中で、現在の原価を維持していくために常に注視すべき費目は、原料費、材料費、外注費などの変動費です。特に相場によって大きく変動する費用は、気を付けなければなりません。
この種の費用を管理する方法として、プロダクトミックスの考え方があります。プロダクトミックスとは、製品の種類をいくつか用意し、そのとき安く作れる種類をたくさん作り、販促(販売促進)しようという考え方です。これは、例えば、相場が安くなったイワシを、高くなったサンマに変えて販促しようとするのと同じ考え方です。
3. 設計段階または製造段階での原価低減
全6回で下記の内容を解説しています。
- 第1回 生産管理とは
- 第2回 生産形態による管理の重点
- 第3回 生産量の管理
- 第4回 納期の管理
- 第5回 製品の品質管理
- 第6回 生産コストの管理


