

前回は地震のリスクコントロールについて紹介しました。今回は、地震のリスクファイナンス手法について解説します。
第8回「地震のリスクファイナンス」を解説していきます。

1. リスクファイナンス
「リスクファイナンス」という言葉は、リスクによる被害への財務的な対応を総称したものです。リスクファイナンスで代表的なものは保険です。また、最近では保険以外のリスクファイナンスとして、「代替的リスク移転(ART:Alternative Risk Transfer)」と呼ばれる対応方法も注目されています。
一般的に、発生確率が低い自然災害リスクを企業の内部留保などで処理する「保有」は、資本効率性の点で見ると不利とされています。しかし、企業向け自然災害保険(特に地震保険)は、損害保険会社・再保険会社の引き受けリスク量の制約から、地震リスクを全て保険に移転できないのが実情です。したがって、地震リスク対応策はリスクコントロールでリスクを低減し、それでも残るリスクを保険や保険以外のリスク移転策(リスクファイナンス)で対応するという方法が合理的です。
2. 保険によるリスク移転
地震による損壊・埋没・火災は、火災保険(企業財産包括保険や企業総合保険など)では補償されません。そのため、地震の損害を補償するには、火災保険と併せて地震危険補償特約(住宅の場合は地震保険)を契約する必要があります。この特約契約により、地震または噴火による各種損害(火災や破裂または爆発による損害、津波や洪水その他の水災による損害、損壊や埋没または流失の損害)を被ると、損害保険金が支払われます。
特約契約に際しては、免責金額や支払い限度額、縮小填補割合などが設定されます。縮小填補割合は一般的に、保険金が損害額から免責金額を控除した後の金額に乗じる割合(例えば 50%、70%など)になります。また、免責金額は損害額のうち一定金額を自己負担します。さらに、支払い限度額は保険金の支払いの最大金額が決められ、それ以上の損害は自己負担することになります。このように、支払保険金には制限があるため、施設の耐震性を向上させ、損害額を低減する必要があります。その結果、保険料節減にもなります。
この保険によるリスク移転をリスクカーブ(リスクの発生確率と損害額の関係を示す曲線)で示すと、図 1 のようになります。リスクカーブはシリーズ第 7 回で説明したとおり、リスクカーブで囲まれた面積が期待損失額となり、施設のリスク量を表す指標の一つになります。
この図から分かるとおり、リスクコントロールによる耐震性向上により、既存の施設のリスクカーブが下に移動すると、囲まれた面積は大きく減少してリスク量が減ります。しかし、リスクコントロールのみでリスクをゼロにすることは現実的には不可能で、面積部分のリスクがまだ存在する状況です。
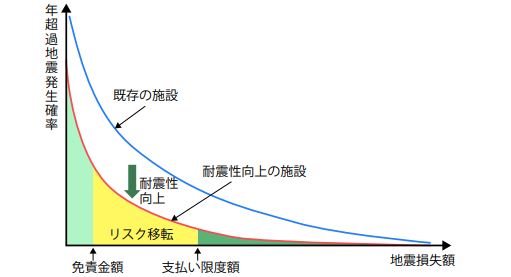
この耐震性向上後の施設のリスクを、保険の利用でリスク移転することができます。ただし、リスクを全て保険に移転することは難しいため、保険金の免責金額設定により、企業(施設所有者)も一定量のリスクを保有します(図 1 の薄緑色の部分)。また、保険金額の支払い限度額の設定より、さらに企業が保有するリスクが生じます(図 1 の緑色の部分)。結果として、図 1 の黄色の部分を施設のリスクとして移転することになります。これにより、リスク全体を保険でリスク移転するより、保険料を削減することができます。
この保有するリスクの大きさは、耐震性向上の程度により調整でき、また、支払限度額を地震の発生頻度の極めて低いレベルに想定することで、限度額設定によるリスク保有をより小さくすることも可能です。
3. 代替的リスク移転(ART:Alternative Risk Transfer)
全8回で下記の内容を解説しています。
- 第1回 自然災害リスクとは?
- 第2回 リスクの定量化と確率
- 第3回 リスクマネジメントの方法
- 第4回 日本の地震危険度
- 第5回 地震ハザード評価
- 第6回 地震リスクの定量化
- 第7回 地震のリスクコントロール
- 第8回 地震のリスクファイナンス


