

前回は、売値と買値を追求する受発注部門の原価管理を解説しました。今回は、管理・間接部門の原価管理を取り上げます。製品や売上といった直接的な成果の出ない間接業務は、どのように評価すればよいのでしょうか? まずは、間接業務の見える化から解説していきます。
第7回「ABM・BSCを用いた間接部門の生産性向上」を解説していきます。

1. ABC/ABM と見える化
管理・間接部門の生産性は、見えにくいものです。その評価方法について、多くの研究が行われてきました。現在、多くの企業が採用しているのは、KPI(Key Performance Indicators:重要業績評価指標)を使う方法です。KPI は、間接費が肥大化し、正しく原価管理ができないという課題を解決する過程で生まれました(図1)。
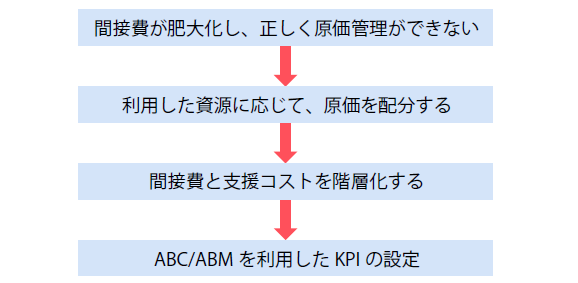
1980 年代にR・キャプランがABC(Activity Based Costing:活動基準原価計算)という会計手法を提唱し、その後ABC を業務効率に活用するABM(Activity Based Management:活動基準原価管理)が、生まれました。
ABM には、2つの理論展開があります。まず、1 つ目は、利用した資源に基づいた原価配分です。さまざまな種類の原価を無理に製品に割り当てず、資源を利用した度合いに応じて、製品、顧客、あるいは部門・事業部に割り当てます。2 つ目は、間接費と支援コストの階層化です。
工場の原価は、単位、バッチ、製品支援、工場支援レベルの活動の4階層に分けて、それぞれを製品に紐付けます。また、顧客原価は、注文、顧客、市場、企業支援レベルの4階層に分けて、それぞれを顧客に紐付けます。この中で、コストドライバー(原価を決める要因)の考え方が、BSC(バランススコアカード)へ発展しました。
2. BSC(バランススコアカード)で業績評価
BSC(Balanced Scorecard)は、1992 年にR・キャプランとD・ノートンにより発表された業績評価の仕組みです。今日では、企業の戦略的経営の仕組みとしても活用されています。
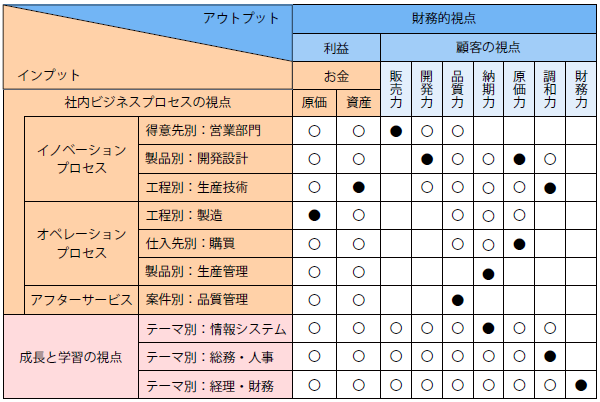
BSC は、経営のビジョン・戦略をビジネスユニット(事業単位)に落とし込み、4 つの視点(財務的視点、顧客の視点、社内ビジネスプロセスの視点、学習と成長の視点)から業績評価指標を導きます。図2 は、アウトプットである財務的視点と顧客の視点、インプットである社内ビジネスプロセスの視点と成長と学習の視点をマトリックスで表現したものです。白丸は機能があることを示しており、黒丸は重点機能です。アウトプットとして利益を生み出すには、どの部門が何にいくらコストをかけるかを検討、管理する必要があります。これをモニタリングする指標が、部門別のKPI です。
3. 各部門でKPI を設定する
4. ボトルネックを見つける
5. KPI の向上を業績向上につなげる
全8回で下記の内容を解説しています。
- 第1回 原価管理とは?原価の見える化とは?
- 第2回 原価企画とは
- 第3回 研究・開発部門による理想材料費の追求
- 第4回 生産技術部門による理想加工費の追求
- 第5回 製造部門による標準原価の追求
- 第6回 受発注部門による売値と買値の追求
- 第7回 ABM・BSCを用いた間接部門の生産性向上
- 第8回 原価管理に必要な情報システム


