

これまで、研究開発部門による理想材料費と、生産技術部門による理想加工費の追求を解説しました。今回は、製造部門による標準原価の追求を取り上げます。製造部門は、標準原価と実際原価を比較することで、理想的な標準原価を追求します。
第5回「製造部門による標準原価の追求」を解説していきます。

1. 標準原価とは?
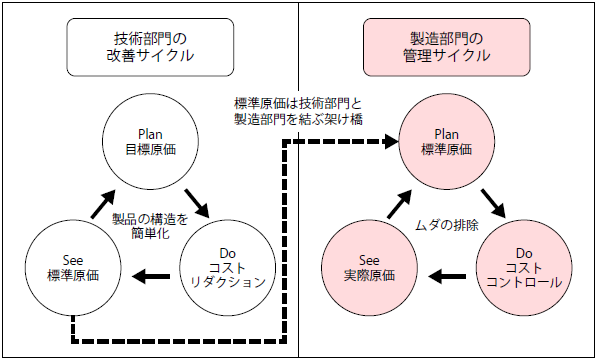
研究開発部門が目指すのは、効率的な製品設計です。また、生産技術部門は、製品を最も効率的に製造するための生産設計に取り組みます。このように、各部門は、理想材料費および理想加工費を追求しながら、製品原価を見直し、その結果として標準原価が決定されます(図1)。言い換えると、標準原価は、人・モノ・設備・エネルギー・情報といった生産要素の最適な組み合わせを、「お金」という側面から捉えたものです。
2. 標準原価とコストダウン目標
標準原価とは、作業者が標準作業に従い、ムダやロスなく最も効率的に生産を行った場合、いくらで製品を作れるかを示したものです。標準原価の使用目的は、管理のためのベンチマーク指標と、価格算定の基準があります。製造部門では、原価管理を効果的に行うためのベンチマーク指標として、標準原価を使用します。
標準原価を基に、材料の消費量や、製品別・工程別にかかる時間を計算し、生産計画の中に組み込みます。標準原価には、材料費と加工費が含まれます。材料費と加工費を算出するには、材料単価表と加工費レート表を使用します。
・標準原価= 材料費+ 加工費
・材料費
材料費= 材料単価× 消費量
・加工費
変動加工費= 変動加工費レート× 時間
固定加工費= 固定加工費レート× 時間
設備費= 設備費レート× 時間
治具工具費= 取得価格÷ 生涯生産数
材料単価表と加工費レート表は、ムダやロスを含まない、理想的な数値で作成することが重要です。また、年に1 度は見直しを行い、更新するとよいでしょう。最新の状態の表があれば、新たに原価を計算したい製品が出てきたときに、材料消費量と製品の加工時間を、素早く算出できます。
3. 実際原価とコストダウン達成率
4. 原価差異の評価
5. 理想標準原価の追求
全8回で下記の内容を解説しています。
- 第1回 原価管理とは?原価の見える化とは?
- 第2回 原価企画とは
- 第3回 研究・開発部門による理想材料費の追求
- 第4回 生産技術部門による理想加工費の追求
- 第5回 製造部門による標準原価の追求
- 第6回 受発注部門による売値と買値の追求
- 第7回 ABM・BSCを用いた間接部門の生産性向上
- 第8回 原価管理に必要な情報システム


