

製品原価を見直す場合、部門別に取り組むべき内容が違います。前回は、研究・開発部門による製品の理想材料費の追求を解説しました。今回は、生産技術部門による理想加工費の追求を取り上げます。生産技術部門は、改善促進型製品(限界利益率が低く付加価値率は高い製品群)に対して、工程改善を行います。注目するのは、加工費のロスです。
第4回「生産技術部門による理想加工費の追求」を解説していきます。

1. 加工費のロス
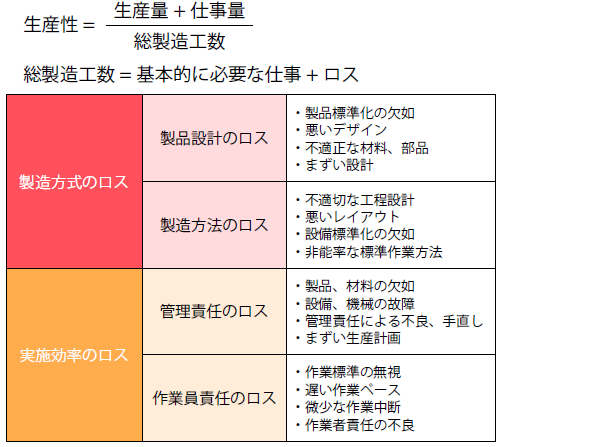
開発・設計部門が製品設計で心掛けることは、より安価な材料を用いることと、材料の使用量を極力抑えることです。しかし、製品標準化の欠如、悪いデザイン、不適正な材料や部品の使用、まずい設計などにより、製品設計のロスが発生します(図1)。これらのロスは、主に直接材料費に影響します。開発・設計部門は、製品や部品に使用する直接材料費の低減に大きな責任を持っています。
この直接材料費と比較されるのが、加工費です。加工費とは、直接材料費以外の製造原価の総称です。生産技術部門は、開発・設計部門が設計した製品を、より短い時間で生産できる工程や製造方式を設計・準備します。また、製造に必要な設備を整え、金型や工具などの部品を選択します。作業手順やレイアウト、人員の配置など、作業の標準方法の決定も重要です。これらにより、標準時間、標準原価が設定され、標準加工費が決まります。しかしここでも、不適切な工程設計、悪いレイアウト、設備標準化の欠如、非能率な標準作業方法などにより、製造方法のロスが発生します(図1)。この製造方法のロスは、加工費に影響します。生産技術部門は、生産のロスを最小限に抑えた加工費、そのための理想加工費の追求、実現に責任があります。
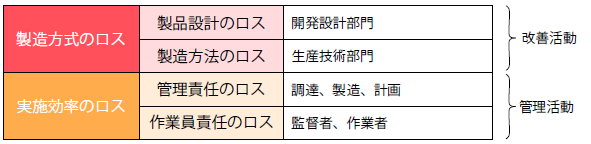
原価の管理活動には、主として、開発・設計部門や生産技術部門が行う製造方式のロスを低減する改善活動(Cost Reduction)と、管理部門や製造部門が行う実施効率のロスを低減する管理活動(Cost Control)の2 つがあります。この2 つを両立させることが重要です(図2)。各部門は、自らに与えられたコストダウンに対する役割を十二分に理解し、ふさわしい手法や技術を活用します。ロスの少ない製造方式を採用し、運用時に高い実施効率(パフォーマンス)を発揮すれば、全社的にレベルの高いコストダウン活動を展開できます。
2. 基本機能の加工作業とは
モノづくり生産現場の仕事は、購入した材料や部品に付加価値を付けることです。付加価値を生むことに直結する作業を、基本機能と呼んでいます。しかし、各工程の設備や作業者の仕事内容を詳細に観察すると、付加価値を高める働きには直接関係していない補助的な作業や無駄な動きが多く見られます。
手を洗うときの水道の蛇口を例に、基本機能の要素作業について考えてみましょう。汚れた手がインプットで、きれいな手がアウトプットです。洗うという作業は、複数の要素作業(作業を分割したときの単位要素)で構成されます。しかし、手がきれいになるという付加価値が生まれるのは、手を洗う要素作業だけです(図3)。
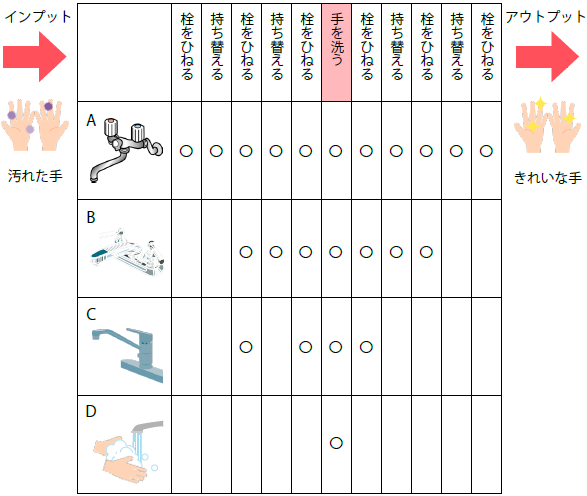
A タイプは、水と湯の2 つのねじ栓を備えた蛇口です。栓の開閉に、それぞれ3 回の栓をひねる作業と、2 回の持ち替え作業を要します。これを、ツインレバー式のB タイプに替えると、A タイプでの2 回の持ち替え作業が無くなります。また、栓をひねる作業が左右の動きになって、水を出す単位が簡素化されます。
次に、B タイプから、水と湯の栓が結合されたシングルレバー式のC タイプに替えると、1 回栓をひねれば温水が出るようになり、2 回の持ち替え作業が無くなります。また、水と湯を止める作業が1 つになります。さらに、C タイプから、手をかざすだけで温水が出るセンサ式のD タイプに替えると、栓を開ける作業と栓を止める作業が不要になります。これにより、手を洗うという目的に直結する要素作業のみを行えばよいことになります。
3. 加工費の改善余地
4. 理想加工費の追求方法
5. 加工費レートの計算方法
全8回で下記の内容を解説しています。
- 第1回 原価管理とは?原価の見える化とは?
- 第2回 原価企画とは
- 第3回 研究・開発部門による理想材料費の追求
- 第4回 生産技術部門による理想加工費の追求
- 第5回 製造部門による標準原価の追求
- 第6回 受発注部門による売値と買値の追求
- 第7回 ABM・BSCを用いた間接部門の生産性向上
- 第8回 原価管理に必要な情報システム


