

前回は、原価管理の全体像と原価の見える化を説明しました。今回は、原価企画の進め方と、ABC 分析・ポートフォリオ分析による改善対象製品の選定方法を取り上げます。製品原価の大半は、研究・開発段階で決まります。しかし、研究・開発部門の方は、製品の改善に追われ、コスト対策が二の次になりがちです。そのため、原価企画の効果的な進め方と、費用対効果の高い改善対象製品の選定を学んでおくことが大切です。
第2回「原価企画とは」を解説していきます。

1. 原価企画とは
原価企画とは、商品企画から製品設計・生産設計・試作までの技術段階において、原価を設定する原価管理方法です。主に研究・開発部門が担当し、1963 年にトヨタ自動車で採用したのが始まりといわれています。多くの会社では、1970 年以降に原価企画部門が導入されました。2008 年に実施された調査によれば、東証一部上場会社の約60% が、原価企画を導入しています(参考:伊藤和憲、原価企画の実態調査、専修大学会計学研究所、2008 年、P.21)。なぜ、多くの企業が原価企画を導入しているのでしょうか。
原価企画を導入する理由は、第1 回で説明した製品のライフサイクルコストと関係があります。図1 に、ライフサイクルコストが決定する時期を時系列で表しました。ライフサイクルコストは製品の企画・設計・開発段階で大半が決まってしまうことが分かります。そのため、設計・開発段階で原価企画によるコスト低減を行うことが重要なのです。
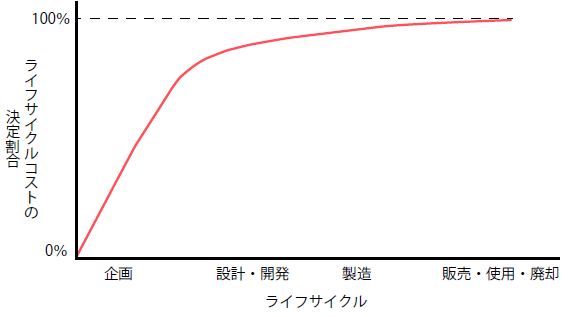
なお、原価企画を行う際には、さまざまな観点からアプローチすることをお勧めします。例えば、環境という面から製品企画を進めると、どうなるでしょうか。リサイクルやリユースが必要になるので、分解性を考慮した設計が必要になり、結果的に組み立てやすい製品になり、組立ラインの生産性向上につながるかもしれません。
原価企画はライフサイクルコストを管理するマネジメント・システムです。全社的な利益管理の一貫として捉えることが重要です。著者は原価企画を次のように定義しています。「中・長期利益計画で必要とされる目標利益を所与の市場環境条件の中で達成するために、顧客の要求を満たす品質・機能・価格・納期などの目標並びに目標原価を決定し、対象製品の環境負荷低減・要求品質・納期を満たしながら、企画段階から始まるライフサイクルの全活動にわたって、目標を達成するように取り計らう全社的活動である。」
2. 原価企画の手順
図2 に示す原価企画の手順で、原価を作り込んでいきます。手順はPlan・Do・See に分けられます。

Plan では、最初に目標売価として、市場価格(需要と供給の関係できまる価格)、類似価格(自社または他社の類似品の価格を参考にして決まる価格)、希望価格(得意先の予算または指定による価格)のいずれかを決定します。その次に、ガイドラインを設けて目標利益率を設定し、見積原価を決めます。新製品の見積原価では、経験見積法(詳しい人の経験や判断で見積もる方法)、類似見積法(類似製品の原価を参考に見積もる方法)などで、材料費、加工費、開発費の3 区分を算出します。そして、見積原価を参考に、達成可能な目標原価(目標売価- 目標利益)を設定します。目標原価は設計担当者に割り当てられ、改善計画書が作成されます。このように、目標原価は各工程を経ながら作り込む原価です。Plan で目標原価が決まると、Do でコストダウンを行います。開発設計では製品設計を、生産技術では工程設計を行い、目標原価達成に向けて原価改善活動を進めます。改善を行いながら、あるいは改善した結果を、目標原価達成率とコストダウン達成率を計算してチェックします(See)。目標原価達成率は目標原価÷ 標準原価×100、コストダウン率は(見積原価- 標準原価)÷ 見積原価×100 で計算します。この活動を目標原価が達成されるまで繰り返します。
原価企画を成功させるキーファクターに、固有技術、管理技術、組織力の3 つがあります。固有技術は、材料・設備などに関する新技術です。管理技術は、製造・品質情報や原価情報などの管理です。組織力は、協力工場などの関連会社の支援・協力体制です。また、原価企画の推進には、プロジェクトリーダーを中心としたバイタリティのある人材が欠かせません。
3. ABC 分析と原価のポートフォリオ分析
4. 製品原価を見直す方法
全8回で下記の内容を解説しています。
- 第1回 原価管理とは?原価の見える化とは?
- 第2回 原価企画とは
- 第3回 研究・開発部門による理想材料費の追求
- 第4回 生産技術部門による理想加工費の追求
- 第5回 製造部門による標準原価の追求
- 第6回 受発注部門による売値と買値の追求
- 第7回 ABM・BSCを用いた間接部門の生産性向上
- 第8回 原価管理に必要な情報システム


